מכתב התראה מעורך דין
ללקוח שלא משלם
ביצעתם את העבודה. סיפקתם את השירות. הוצאתם חשבונית — אבל התשלום לא הגיע. הלקוח מבקש עוד שבוע, מפנה להנהלת החשבונות, מפסיק לענות או מתחיל להעלות תירוצים חדשים. בשלב מסוים צריך להפסיק לרדוף אחרי הכסף ולהבהיר שהחוב עבר לטיפול משפטי.
לקוח שלא משלם – מתי מפסיקים לבקש ומתחילים לדרוש?
כמעט כל עצמאי, בעל עסק או חברה מכירים את הסיטואציה. העבודה הושלמה, החשבונית נשלחה ומועד התשלום חלף — אבל הכסף נשאר אצל הלקוח.
בהתחלה יש בדרך כלל הסבר: החשבונית לא נקלטה, מי שמאשר תשלומים בחופשה, ההעברה תבוצע בתחילת השבוע או שצריך "עוד כמה ימים".
לפעמים ההסברים אמיתיים. אבל כאשר הדחייה הופכת לשיטה, כל ארכה נוספת עלולה לחזק אצל הלקוח את התחושה שאין מחיר ממשי לאי-התשלום.
במצב כזה מכתב מעורך דין נועד לבצע שינוי אחד מרכזי: להפוך את החוב מבעיה שהלקוח יכול לדחות לבעיה שהוא צריך לקבל לגביה החלטה.
סימנים שהגיע הזמן לשנות גישה
- מועד התשלום חלף מזמן
- הלקוח מבטיח שוב ושוב שהכסף בדרך
- הודעות ושיחות כבר אינן מקבלות מענה
- לראשונה מופיעות טענות נגד העבודה
- כל ארכה מסתיימת בבקשה לארכה נוספת
- קיים חשש שהיכולת לגבות את החוב תיפגע
איך בונים מכתב התראה ללקוח שלא משלם?
אנחנו לא מתחילים מהשאלה "כמה תקיף אפשר לכתוב". אנחנו מתחילים מהשאלה: מה יגרום דווקא ללקוח הזה לשלם?
בודקים קודם מה באמת ניתן להוכיח
הסכם, הצעת מחיר, הזמנה, חשבונית, אישור ביצוע, התכתבויות והבטחות תשלום.
מזהים את התירוץ המרכזי
האם החוב מוכחש? האם הלקוח מעלה טענת קיזוז? או שהוא פשוט מושך זמן? לכל מצב מתאימה אסטרטגיה אחרת.
מגדירים במדויק מה חייבים
כמה כסף, מכוח איזו התחייבות, מתי היה צריך לשלם ומה נדרש כעת.
קובעים מועד אמיתי לתשלום
לא "בהקדם האפשרי". הלקוח צריך לדעת שיש נקודת זמן שלאחריה המצב משתנה.
יוצרים הרתעה
מציגים בצורה עניינית את ההשלכות האפשריות של אי-תשלום, בהתאם למקרה ולמסלול המשפטי הרלוונטי.
משאירים פתח לפתרון כשכדאי
לפעמים תשלום מהיר, מקדמה משמעותית או הסדר נכון עדיפים כלכלית על הליך ממושך.
איך באמת מפחידים לקוח שלא משלם?
דווקא במכתבי גבייה, מכתב שנשמע מוגזם מדי עלול להיות פחות אפקטיבי.
לקוח שרואה רצף של איומים דרמטיים שאינם קשורים למקרה עשוי להבין שמדובר בעיקר בניסיון להפחיד אותו.
הרתעה אפקטיבית עובדת אחרת: הצד השני צריך להבין שמישהו כבר עבר על החומר, מזהה את ההפרה, מסוגל להוכיח את החוב ויודע מה ניתן לעשות אם הוא לא ישולם.
מה בדרך כלל מחליש מכתב?
- איומים מופרזים שאין מאחוריהם מסלול אמיתי
- ניסוחים כועסים ואמוציונליים
- דרישה כספית שלא מוסבר כיצד חושבה
- העתקה של תבנית כללית מהאינטרנט
- עשר עילות משפטיות במקום טענה אחת חזקה
ומה יוצר הרתעה אמינה?
- תיאור עובדתי קצר ומדויק
- הפניה להתחייבויות ולראיות הנכונות
- סכום חוב מוגדר
- מועד אחרון ברור
- הצגת הצעד הבא בצורה עניינית ואמינה
ארבעה סוגים נפוצים של לקוחות שלא משלמים
אין סיבה לשלוח אותו מכתב לכל חייב. הסיבה לכך שהכסף לא שולם משפיעה ישירות על הדרך שבה כדאי לנסח את הדרישה.
"אני אשלם בשבוע הבא"
אין מחלוקת על החוב, אבל בכל פעם מופיע תאריך חדש. כאן בדרך כלל צריך לעצור את שרשרת הארכות וליצור מועד סופי ברור.
הלקוח פשוט נעלם
הוא כבר לא עונה, לא מגיב למיילים ולא חוזר לשיחות. עצם המעבר לפנייה רשמית ממשרד עורכי דין עשוי לשנות את ההתייחסות שלו לחוב.
אחרי דרישת התשלום פתאום יש תלונות
במשך העבודה לא הייתה בעיה, אבל לאחר שהגיעה החשבונית מופיעות טענות על השירות, המחיר או התוצאה. כאן צריך לבדוק היטב מה נאמר בזמן אמת.
הלקוח באמת מתקשה לשלם
כאן יש משמעות גם לשאלה הכלכלית. לפעמים הסדר עם תשלום ראשון מיידי ובטוחות מתאימות יכול להיות יעיל יותר מהמתנה ממושכת.
מה קורה מרגע שפונים אלינו?
שולחים לנו את הפרטים
מספרים בקצרה מה קרה ושולחים את החשבונית, ההסכם וההתכתבויות הרלוונטיות.
אנחנו בוחנים את החוב
מה ניתן להוכיח, אילו טענות הלקוח כבר העלה, ומהן נקודות החוזק והחולשה.
מחליטים על הטקטיקה
כמה לדרוש, כמה זמן לתת, איך להתמודד עם טענות צפויות ומה צריך לקרות אם אין תשלום.
שולחים מכתב משפטי מסודר
הלקוח מקבל דרישה ברורה שמבהירה כי שלב התזכורות הסתיים והחוב עבר לטיפול משפטי.
בוחנים את התגובה
תשלום, הצעת פשרה, טענות נגדיות או התעלמות — ובהתאם לכך מחליטים אם וכיצד להתקדם.
גביית חוב היא לא רק שאלה משפטית
אפשר להיות צודקים לחלוטין ועדיין לנהל את החוב בצורה שאינה כלכלית.
לפני כל צעד צריך להסתכל גם על גובה החוב, איכות הראיות, מצבו של החייב, עלויות ההמשך והסיכוי לקבל את הכסף בפועל.
במקרים מסוימים נכון לעמוד על תשלום מלא. במקרים אחרים, פתרון מהיר שמכניס כסף לחשבון עכשיו עשוי להיות עדיף על הליך משפטי ארוך.
למה לפנות אלינו כשלקוח לא משלם?
מכתב דרישה כספי טוב צריך להיכתב מתוך הבנה של מה יקרה אם המכתב לא יעבוד.
עו"ד יובל ראבילו מביא לטיפול ניסיון בליטיגציה מהפרקליטות, לצד ניסיון מעבודה במשרד עורכי דין מסחרי גדול וטיפול שוטף בסכסוכים אזרחיים ומסחריים.
המשמעות היא שהמכתב אינו נכתב כמסמך מבודד. כבר בשלב הראשון בוחנים את הראיות, את הטענות שצפויות מהצד השני ואת האופן שבו הדברים ייראו אם יהיה צורך לעבור למשא ומתן או להליך משפטי.
לצד החשיבה המשפטית, אנחנו שומרים על המטרה העסקית: לא לייצר סכסוך ארוך יותר — אלא להגדיל את הסיכוי לקבל את הכסף שמגיע לכם.
כמה זמן כדאי להמשיך לחכות ללקוח?
אין כלל שלפיו איחור של מספר ימים מצדיק מיד פנייה משפטית. מערכת יחסים עסקית היא לעיתים ארוכת טווח, ולעיכובים יכול להיות הסבר לגיטימי.
אבל כאשר עוברים שבועות, ההבטחות חוזרות על עצמן ואין תשלום ממשי — המשך המתנה אינו בהכרח מחזק את מצבכם.
הדברים חשובים במיוחד אם יש מידע על קשיים כלכליים של הלקוח, אם חובות נוספים מתחילים להצטבר או אם יש חשש שהיכולת להיפרע ממנו בעתיד תקטן.
מכתבי התראה במחלוקות אחרות
העמוד הזה עוסק באופן ממוקד במקרה של לקוח שלא שילם עבור שירות, עבודה או התחייבות כספית. למידע בנושאים אחרים:
מעבירים את החוב למסלול רציני יותר
לפעמים השינוי המשמעותי אינו בעצם קיומו של החוב, אלא באופן שבו הצד השני תופס אותו.
פנייה רשמית ממשרד עורכי דין מאותתת שההתכתבות העסקית הרגילה הסתיימה, שהחומר עבר לבחינה משפטית ושאי-התייחסות עלולה להוביל לשלב הבא.
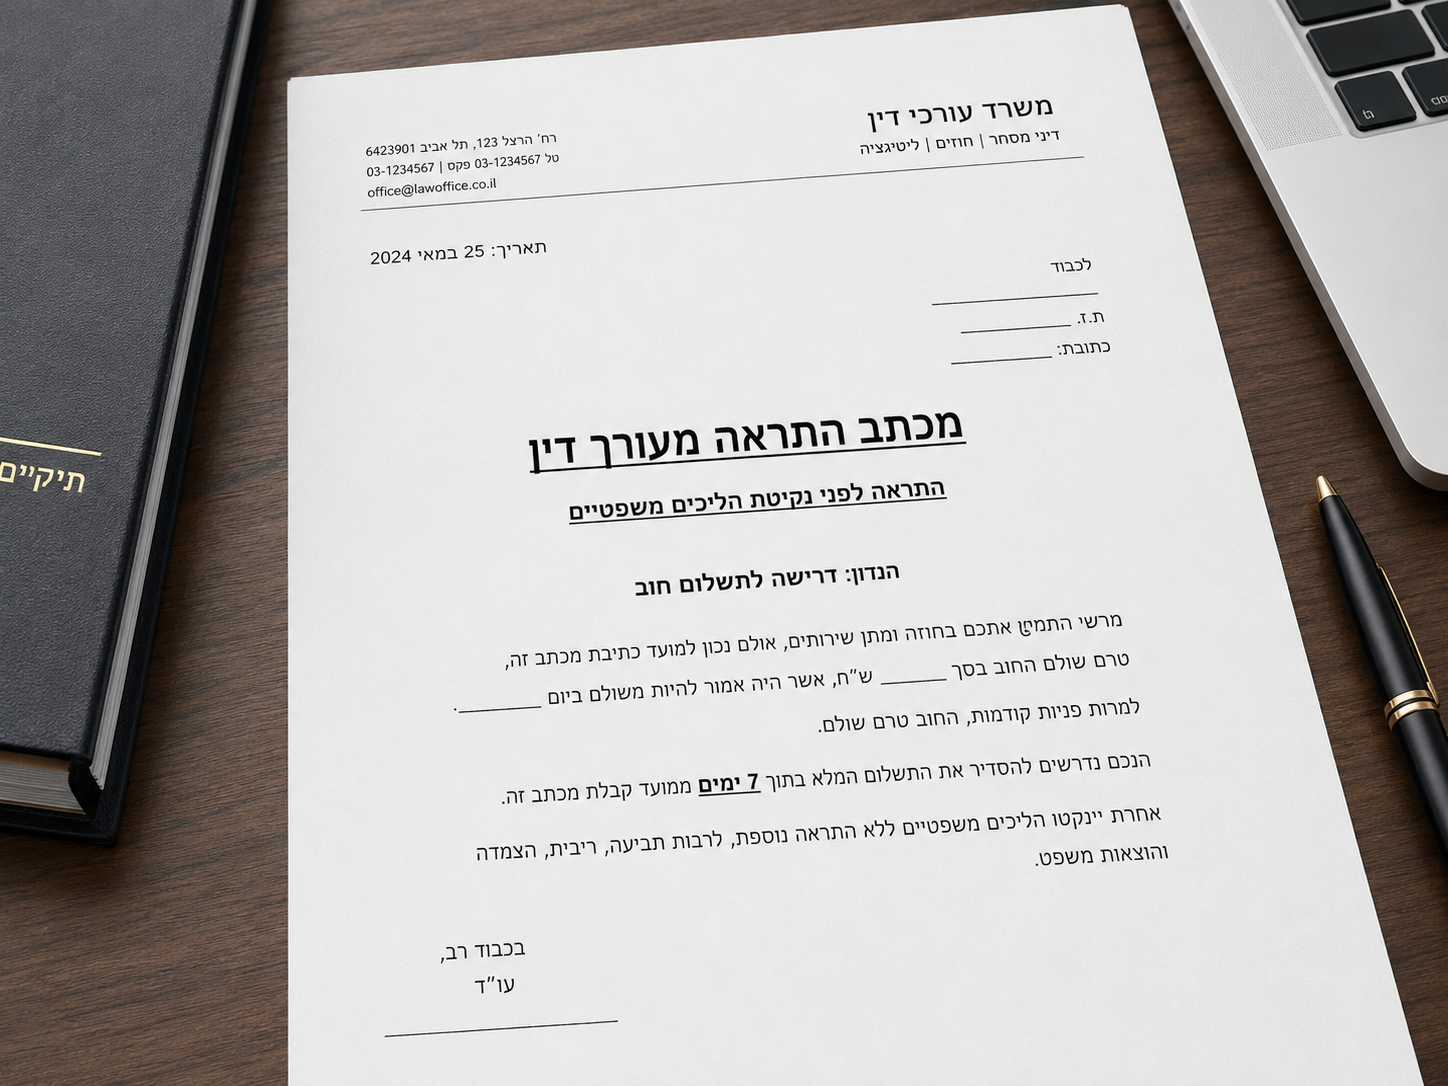
מכתב דרישה משפטי בגין חוב שלא שולם
שאלות על לקוח שלא משלם
הלקוח מודה בחוב אבל ממשיך לבקש עוד זמן. מה עושים?
כאשר אין מחלוקת אמיתית על החוב אבל הארכות הופכות לדפוס, ניתן להציב דרישה מסודרת ומועד ברור שבו נדרש להסדיר את התשלום.
האם מכתב מעורך דין מבטיח שהלקוח ישלם?
לא. אי אפשר להבטיח כיצד חייב יגיב. מטרת המכתב היא לשנות את מאזן התמריצים, להבהיר שהחוב נמצא בטיפול משפטי וליצור הזדמנות להסדיר אותו לפני שלבים נוספים.
מה אם הלקוח פתאום טוען שהשירות היה לקוי?
יש לבדוק את הטענה מול ההסכם וההתכתבויות בזמן אמת: האם היו תלונות בזמן העבודה, האם התוצר אושר, האם נעשה בו שימוש ומתי בדיוק הופיעה הטענה לראשונה.
האם חייבים לתת ללקוח שבעה ימים?
לא קיים פרק זמן אחיד שמתאים לכל חוב. המועד המתאים תלוי, בין היתר, במשך האיחור, בהתכתבויות הקודמות, בגובה החוב ובנסיבות הספציפיות.
האם כדאי להסכים לפריסת תשלומים?
לפעמים כן. אם ללקוח קיים קושי אמיתי, ניתן לשקול הסדר שמגדיל את הסיכוי לקבל את הכסף בפועל. חשוב לבחון את התנאים, התשלום הראשון והאופן שבו ההתחייבות תעוגן.
ומה אם הוא מתעלם גם מהמכתב?
אז בוחנים האם נכון להתקדם להליך משפטי מתאים, בהתאם לסכום, לראיות, לטענות הצד השני ולכדאיות הכלכלית.
הלקוח לא משלם?
אפשר לשלוח לנו את החשבונית, ההסכם וההתכתבויות, ולבדוק האם הגיע הזמן לעבור מדרישות ותזכורות למכתב משפטי מסודר.